

JAKARTA, KabarNusa.my.id — Kehadiran oligarki baru Danantara menjadi salah satu pertanyaan paling mengganggu dalam lanskap ekonomi Indonesia saat ini. Badan Pengelola Investasi Daya Anagata Nusantara (Danantara) lahir dengan mandat yang sangat mulia: memberangus praktik oligarki, mengonsolidasikan aset BUMN, dan memastikan kekayaan negara dikelola untuk sebesar-besarnya kemakmuran rakyat.
Namun, komposisi petinggi dan rentetan peristiwa di pasar modal justru memunculkan spektrum sebaliknya. Di balik ambisi mengelola aset hingga Rp16.500 triliun, publik disuguhi pemandangan absurd: kursi-kursi strategis diisi oleh figur yang memiliki irisan langsung dengan jejaring bisnis elite, sementara pasar saham diguncang transaksi jumbo yang berujung pada ancaman downgrade MSCI dan mundurnya Direktur Utama Bursa Efek Indonesia (BEI).
Oligarki Baru Danantara: Ambisi Mulia di Tengah Spektrum Konflik Kepentingan
Kritik terhadap oligarki baru Danantara bukan tanpa dasar. Mari kita bedah komposisi petingginya. Nama Rosan Roeslani, yang pernah menjabat sebagai Duta Besar RI untuk Amerika Serikat, dipercaya sebagai CEO. Sementara posisi Chief Investment Officer (CIO) diisi oleh Pandu Sjahrir.

Pandu bukanlah nama sembarangan. Ia adalah keponakan Luhut Binsar Pandjaitan, Ketua Dewan Ekonomi Nasional (DEN). Yang lebih krusial, Pandu juga tercatat sebagai Wakil Direktur Utama PT Toba Bara Sejahtra Tbk (TOBA) dan Komisaris Utama GoTo Financial. Dua perusahaan ini memiliki kaitan erat dengan jejaring bisnis keluarga kekuasaan.
Kekhawatiran pun muncul. Ketika Danantara berencana menanamkan dana awal sekitar Rp16 triliun di pasar modal, publik bertanya: apakah ini murni investasi strategis, atau justru menjadi bailout terselubung untuk menopang perusahaan kroni yang sedang terpuruk, seperti GoTo? Jika benar demikian, maka Danantara sedang menjelma menjadi alat penebus dosa korporasi, bukan pemutus rantai oligarki.
Petinggi Absurd: Dari Eks Dubes hingga Jejaring Bisnis Elite
Pertanyaan tentang oligarki baru Danantara semakin menguat ketika melihat latar belakang para petingginya. Alih-alih diisi oleh teknokrat murni yang steril dari kepentingan bisnis, kursi kepemimpinan justru dihuni oleh figur-figur yang memiliki rekam jejak kedekatan dengan pusat kekuasaan.
Penunjukan Pandu Sjahrir sebagai CIO menjadi sorotan utama. Sebagai bagian dari keluarga besar Luhut Binsar Pandjaitan, posisinya di Danantara dianggap berpotensi menciptakan benturan kepentingan (conflict of interest). Terlebih lagi, posisinya di jajaran direksi TOBA dan GoTo Financial membuat publik meragukan netralitas Danantara dalam mengambil kebijakan investasi.
Jika Danantara ingin benar-benar memberangus oligarki, ia harus memulai dari dirinya sendiri. Lembaga ini dituntut untuk memastikan tidak ada konflik kepentingan di jajaran petingginya, membuka seluruh transaksi investasinya untuk diaudit publik, dan menjaga jarak yang jelas dari urusan bursa.
Transaksi BYAN dan Bayang-Bayang Downgrade MSCI
Di saat yang sama, pasar modal Indonesia diguncang oleh transaksi akuisisi 30,25 persen saham PT Bayan Resources Tbk (BYAN) senilai Rp26,1 triliun oleh pengusaha Andi Syamsuddin Arsyad alias Haji Isam. Transaksi ini menjadi sorotan global, terutama karena harga pengambilalihan yang dinilai jauh di bawah harga pasar dan minimnya transparansi.
Direktur Eksekutif Celios, Bhima Yudhistira, dengan tegas menyebut bahwa akuisisi saham Bayan ini menjadi salah satu indikator mengapa Morgan Stanley Capital International (MSCI) berencana menurunkan klasifikasi pasar saham Indonesia menjadi standalone market. MSCI menyoroti masalah transparansi kepemilikan saham, informasi free float, dan integritas pasar.
Namun, di sinilah narasi mulai terbelah. Direktur Eksekutif Infra Bestari, Gede Sandra, membantah keras kaitan tersebut. Ia menyebut transaksi BYAN murni keputusan bisnis dan menduga tekanan MSCI lebih disebabkan oleh kepentingan asing yang ingin “menghukum” paradigma ekonomi pemerintahan Prabowo.
Terlepas dari perdebatan itu, satu hal yang tidak terbantahkan adalah oligarki baru Danantara dan transaksi BYAN telah menciptakan ketidakpastian yang merugikan perekonomian nasional. Pasar modal yang seharusnya menjadi cermin kepercayaan justru dilanda kegelisahan.
Maha Krodit di Bursa: Mundurnya Dirut BEI hingga Seruan Evaluasi
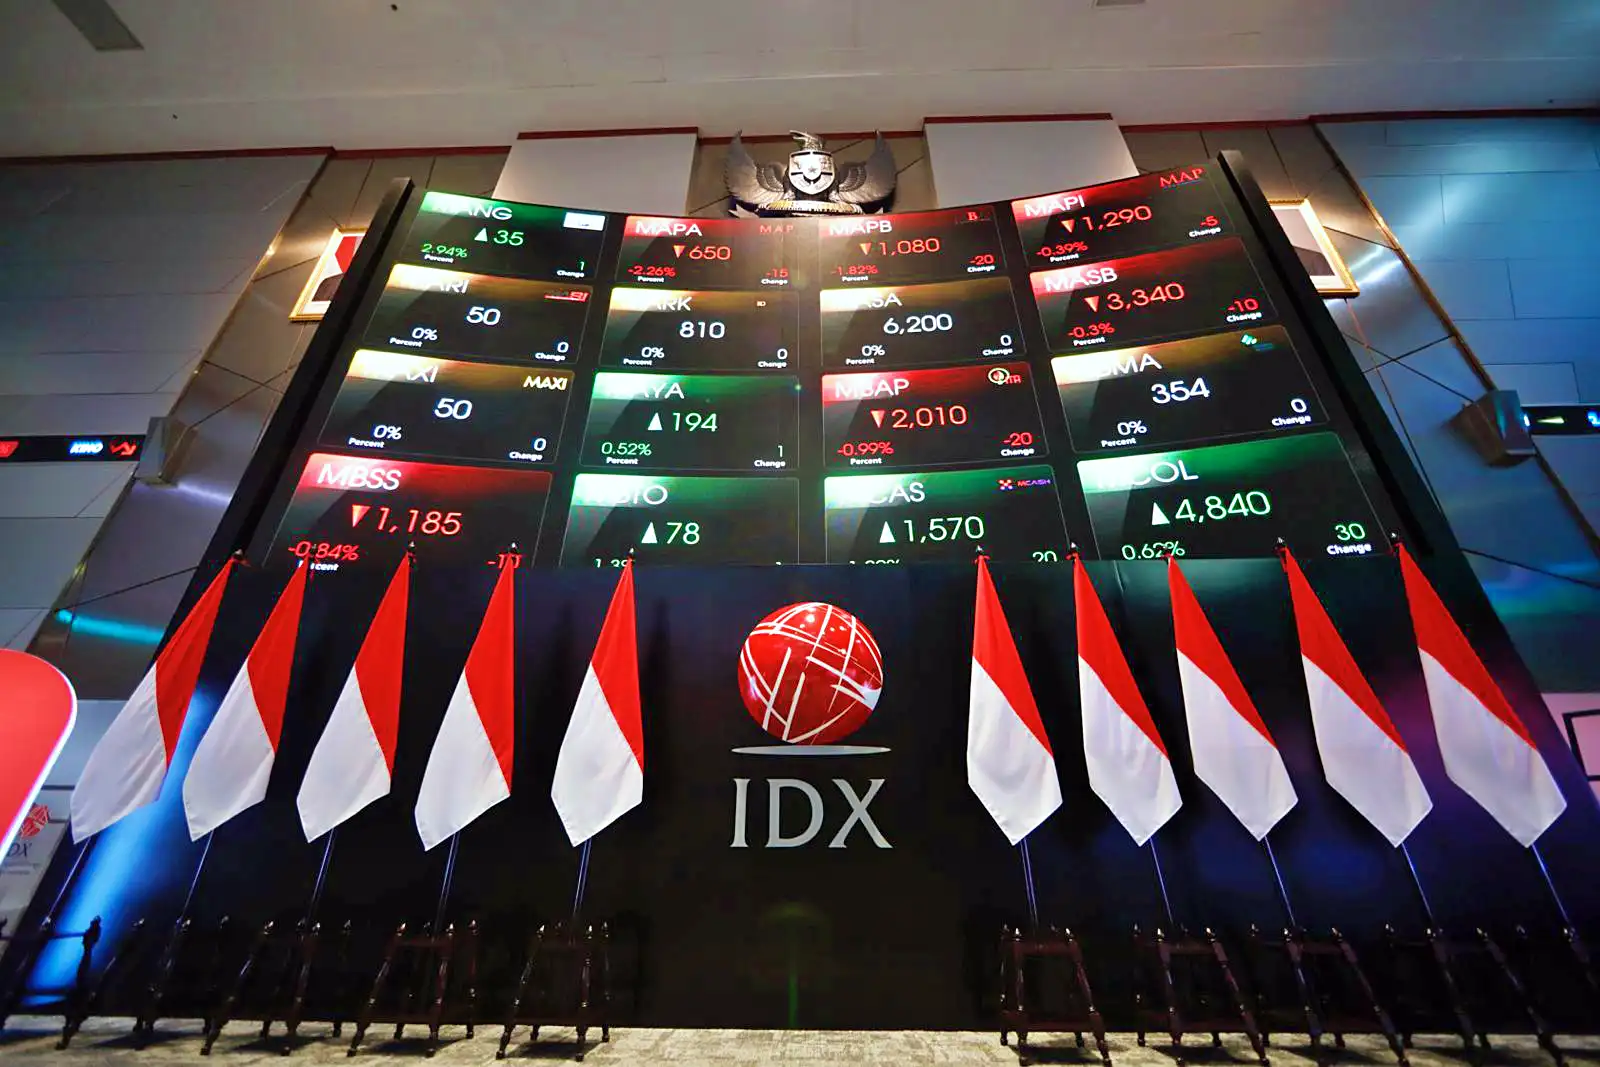
Puncak dari drama ini adalah “maha krodit” di tubuh bursa. Pada 30 Januari 2026, Direktur Utama BEI, Iman Rachman, mengundurkan diri dari jabatannya. Menteri Keuangan Purbaya Yudhi Sadewa menyebut pengunduran diri itu sebagai respons atas “kesalahan fatal” karena Iman tidak menindaklanjuti masukan dan pertanyaan dari MSCI, yang memicu koreksi IHSG yang dalam.
Namun, bagi sebagian analis, mundurnya Iman Rachman hanyalah puncak gunung es. Bhima Yudhistira bahkan menyerukan agar Ketua OJK dan Direktur BEI mundur jika tidak mampu memperbaiki kinerja pasar saham.
Lebih lanjut, ia menyoroti rencana Danantara yang ingin membeli saham BEI dalam konteks demutualisasi bursa. Langkah ini, menurutnya, justru menambah beban penilaian independensi pasar modal Indonesia di mata investor global.
Menarik dibaca :
Sejarah Hari Listrik Nasional ke-81: Dari Pengambilalihan Jepang Menuju Kemandirian Energi
Tjong A Fie Medan Testamen: Wasiat Kemanusiaan Sang Kapitan China yang Terlupakan
Nasib Pelita Air di Tengah Merger dengan Garuda: Akankah Bertahan atau Ikut Ditutup Danantara?
Profesional Swasta BUMN: Harapan Baru dan Tantangan yang Menanti di Balik Kursi Direksi
Penandatanganan Akta Merger PLN Nusa Daya PLN ES: Dirut PLN Hadiri Tonggak Baru O&M
Paradoks Demutualisasi dan Independensi Pasar
Inilah paradoks oligarki baru Danantara: lembaga yang dibentuk untuk mengamankan aset negara justru menjadi sumber konflik kepentingan yang membuat pasar kehilangan kepercayaan.
Ketika negara melalui Danantara berpotensi menjadi pemain utama di bursa, sementara petingginya memiliki afiliasi dengan emiten-emiten tertentu, di manakah letak independensi pasar? Rencana demutualisasi atau pembelian saham BEI oleh Danantara menjadi pisau bermata dua. Di satu sisi, ia bisa memperkuat permodalan bursa. Namun di sisi lain, ia berpotensi menghapus batas antara regulator, pengelola investasi negara, dan pelaku pasar.
Investor asing, yang selama ini menjadi penggerak utama IHSG, tentu akan mencermati hal ini dengan kacamata kritis. Ketidakpastian regulasi dan tata kelola yang buruk akan membuat mereka menarik dana, seperti yang sudah mulai terlihat dari aksi jual bersih (net sell) beberapa waktu terakhir.
Memberangus atau Menciptakan Oligarki Baru?
Pertanyaan besarnya: Apakah Danantara benar-benar memberangus oligarki, atau justru menciptakan oligarki baru Danantara?
Bukti-bukti di lapangan menunjukkan bahwa jawabannya belum final, tetapi condong pada yang kedua. Penempatan figur dengan konflik kepentingan, rencana investasi yang berpotensi menjadi bailout, dan absennya transparansi dalam transaksi besar seperti BYAN adalah pola-pola yang sama yang selama ini kita kaitkan dengan oligarki lama.
Sementara itu, “maha krodit” di bursa—dari mundurnya Dirut BEI hingga ancaman downgrade MSCI—adalah harga mahal yang harus dibayar publik. Tanpa perbaikan tata kelola yang mendasar, Danantara hanyalah wajah baru dari oligarki yang sama, dengan kostum yang lebih modern dan anggaran yang jauh lebih besar.